Kupujesz polisę mieszkaniową, opłacasz składkę i jesteś przekonany, że Twój dom jest w pełni chroniony. Niestety, weryfikacja realnej ochrony następuje najczęściej dopiero po włamaniu. Wtedy okazuje się, że ubezpieczyciel odmawia wypłaty odszkodowania, powołując się na niespełnienie minimalnych wymagań technicznych określonych drobnym drukiem w Ogólnych Warunkach Ubezpieczenia (OWU).
W obrocie ubezpieczeniowym potoczne pojęcie kradzieży z włamaniem nie jest tożsame ze znamionami z Kodeksu karnego. Towarzystwa ubezpieczeniowe stosują własne, rygorystyczne definicje barier mechanicznych. Sprawdź, na co zwrócić uwagę przed podpisaniem umowy, aby nie stracić prawa do odszkodowania.
Kradzież z włamaniem w OWU: Wymóg pozostawienia śladów
Podstawowym warunkiem uznania zdarzenia za kradzież z włamaniem przez większość towarzystw ubezpieczeniowych (m.in. PZU, Warta, Ergo Hestia) jest pozostawienie widocznych śladów użycia siły fizycznej lub specjalistycznych narzędzi na przegrodach budowlanych bądź zamkach.
Jeśli sprawca dostanie się do lokalu:
- metodami manipulacyjnymi (tzw. lockpicking) bez pozostawienia widocznych uszkodzeń mechanicznych,
- przez otwarte lub uchylone okno,
- przy użyciu oryginalnego klucza, który nie został zdobyty w wyniku rozboju lub kradzieży z włamaniem do innego zabezpieczonego pomieszczenia,
ubezpieczyciel zakwalifikuje takie zdarzenie jako kradzież zwykłą. W większości podstawowych polis kradzież zwykła jest wyłączona z zakresu odpowiedzialności towarzystwa, co oznacza natychmiastową decyzję odmowną.
Minimalne wymogi dla drzwi zewnętrznych: Standardy towarzystw
Każde OWU precyzuje, jakimi zabezpieczeniami muszą być chronione drzwi wejściowe do mieszkania lub domu jednorodzinnego. Wymagania te rosną proporcjonalnie do sumy ubezpieczenia mienia ruchomego.
Poniższa tabela zestawia minimalne wymagania techniczne dla drzwi wejściowych wiodących ubezpieczycieli w Polsce:
| Towarzystwo / Wzorzec umowny | Kwalifikacja kradzieży z włamaniem | Minimalna konfiguracja zamków | Wymóg atestu / certyfikatu |
|---|---|---|---|
| PZU Dom | Obligatoryjne ślady sforsowania siłą lub otwarcie kluczem podrobionym | Min. 2 zamki wielozastawkowe lub 1 zamek wielopunktowy, bądź 1 zamek atestowany | Wymagany certyfikat przy wyższych sumach ubezpieczenia |
| Warta Dom / Komfort | Pokonanie zabezpieczeń siłą/narzędziami z widocznymi śladami | Zamek wielopunktowy (min. 2 punkty ryglowania) lub min. 2 zamki wielozastawkowe | Zamek z atestem traktowany zamiennie z wielopunktowym |
| Ergo Hestia (Hestia 7) | Pokonanie barier materialnych z widocznym uszkodzeniem | 2 zamki wielozastawkowe lub 1 zamek atestowany / wielopunktowy | Certyfikat zgodny z polską lub europejską normą |
Warto pamiętać, że ubezpieczyciele różnią się definicją zamka wielozastawkowego. PZU i Warta definiują go przez konstrukcję wewnętrzną (mechanizm z co najmniej dwoma ruchomymi zastawkami blokującymi zasuwkę). Ergo Hestia weryfikuje zamek od strony klucza: klucz musi posiadać w łopatce więcej niż jedno żłobienie prostopadłe do trzonu.
Szczegółowy przegląd formalno-prawny oraz powiązania z prawem budowlanym znajdziesz w przewodniku wymagania prawne i techniczne zabezpieczeń nieruchomości.
Zamek wielopunktowy a zamek wielozastawkowy
Częstym błędem ubezpieczonych jest mylenie pojęć technicznych:
- Zamek wielozastawkowy: Zwykły zamek wpuszczany lub nawierzchniowy, którego mechanizm ryglujący składa się z kilku ruchomych blaszek (zastawek). Steruje on pojedynczym punktem ryglowania na wysokości klamki.
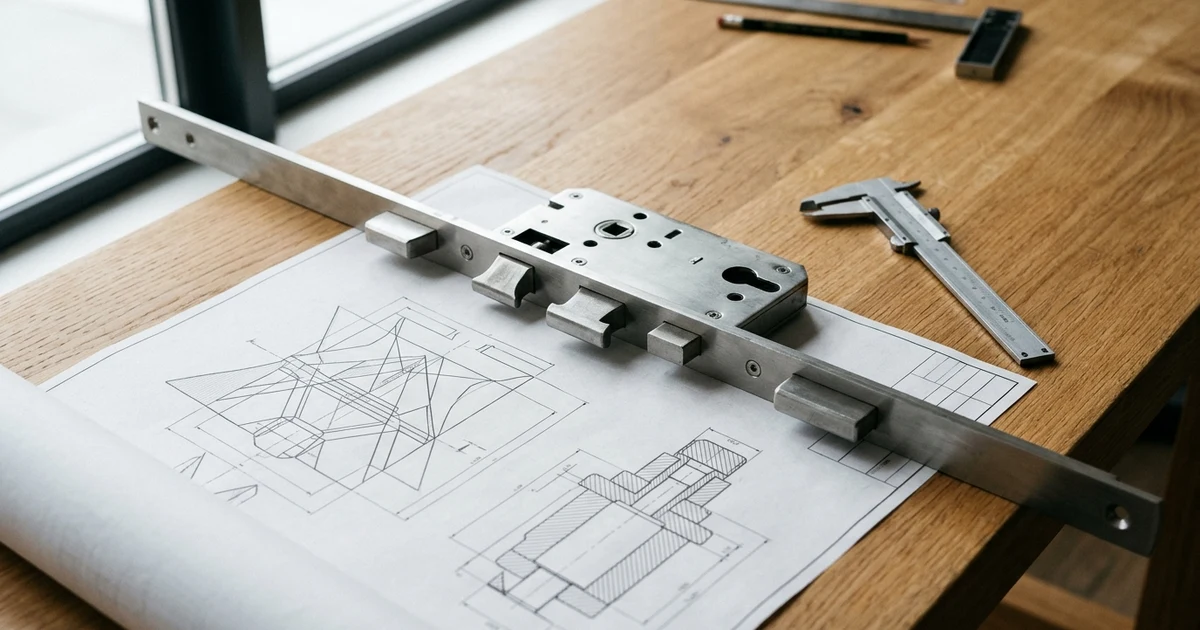
- Zamek wielopunktowy (listwowy): Centralny zamek sterujący listwą ze stalowymi hakami, bolcami lub rolkami grzybkowymi, ryglujący skrzydło w ramie drzwiowej w kilku punktach jednocześnie (na dole, w części środkowej oraz na górze).
Większość ubezpieczycieli traktuje jeden certyfikowany zamek wielopunktowy jako pełnoprawny ekwiwalent dwóch osobnych zamków wielozastawkowych. Aby dowiedzieć się, jak dobrać wkładkę odporną na manipulacje, sprawdź poradnik atestowane wkładki antywłamaniowe PN-EN 1303.
Pułapka art. 827 Kodeksu cywilnego: Rażące niedbalstwo
Najczęstszą podstawą odmowy odszkodowania po włamaniu jest art. 827 § 1 Kodeksu cywilnego. Przepis ten zwalnia ubezpieczyciela z obowiązku wypłaty świadczenia, jeżeli szkoda powstała z winy umyślnej lub wskutek rażącego niedbalstwa ubezpieczonego.
W praktyce likwidacji szkód ubezpieczyciele kwalifikują jako rażące niedbalstwo:
- Pozostawienie okna w pozycji uchylonej lub na mikrowentylacji: Dotyczy to w szczególności okien na parterze, w piwnicach lub dostępnych z dachu garażu. Jeśli sprawca podważył uchylone skrzydło bez rozbicia szyby, ubezpieczyciel niemal na pewno odmówi odszkodowania.
- Zatrzaśnięcie drzwi na samą zapadkę: Przekręcenie klamki i zatrzaśnięcie drzwi bez zaryglowania zamka kluczem na tzw. pełny spust nie stanowi zamknięcia w rozumieniu OWU. Zapadka języka klamki może zostać łatwo cofnięta za pomocą cienkiej blaszki.
Kiedy ubezpieczyciel nie ma racji? Orzecznictwo Sądu Najwyższego
Odmowa ubezpieczyciela nie zawsze zamyka drogę do uzyskania odszkodowania. Jednolita linia orzecznicza Sądu Najwyższego (m.in. wyrok SN z dnia 10 marca 2016 r., sygn. akt III CSK 169/15) nakłada na towarzystwo twarde obowiązki dowodowe:
- Konieczność wykazania związku przyczynowego (art. 361 § 1 k.c.): Sam fakt naruszenia wymogu z OWU nie wystarczy do odmowy wypłaty. Ubezpieczyciel musi udowodnić, że dane uchybienie miało bezpośredni wpływ na powstanie szkody. Jeśli zostawiłeś uchylone okno dachowe na poddaszu, a złodzieje wyłamali łomem drzwi wejściowe na parterze, ubezpieczyciel ma bezwzględny obowiązek wypłacić odszkodowanie.
- Definicja rażącego niedbalstwa: Sąd Najwyższy wielokrotnie podkreślał, że rażące niedbalstwo zachodzi wyłącznie wtedy, gdy zachowanie ubezpieczonego drastycznie odbiega od podstawowych zasad ostrożności i graniczy z zamiarem ewentualnym. Zwykłe roztargnienie lub chwilowa nieuwaga nie mogą być automatycznie utożsamiane z rażącym niedbalstwem.
Planując zabezpieczenie stolarki zewnętrznej pod kątem wymagań ubezpieczyciela, warto sprawdzić, jak czytać certyfikat, deklarację zgodności i dokumenty produktu oraz jak wygląda konstrukcja ścian i stolarki w klasach RC3 i RC4. Jeżeli wynajmujesz lokal, sprawdź również, czy najemca może założyć własne zamki w artykule wymiana zamka w wynajmowanym mieszkaniu a odpowiedzialność.